24°C 37°C
Sousa, PB
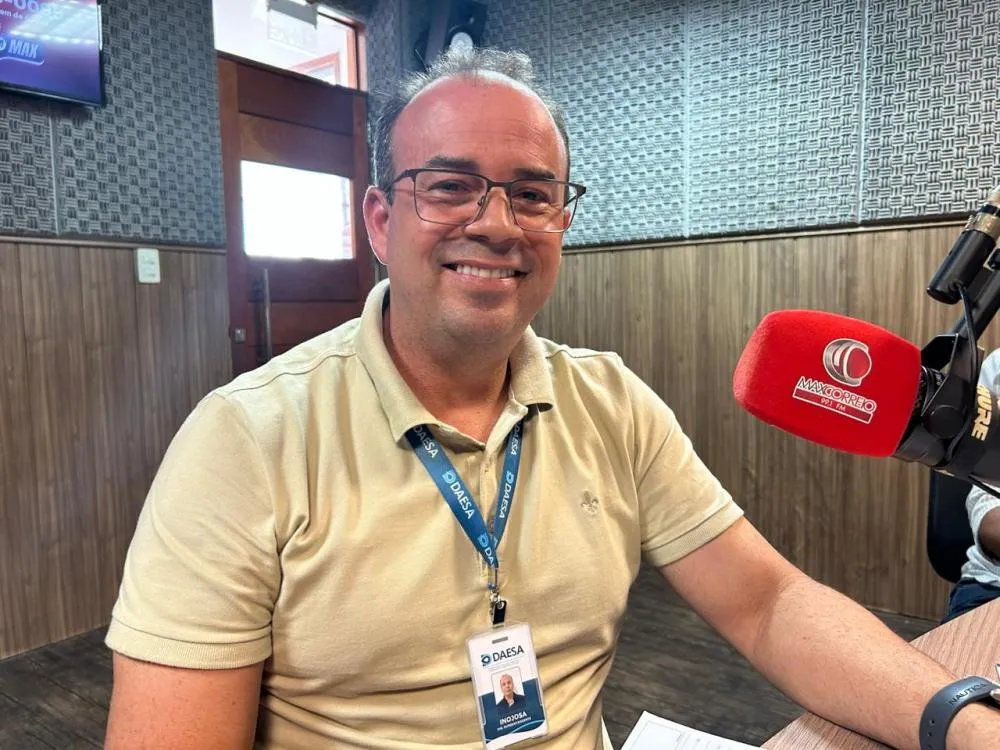
O Ministério Público de Contas da Paraíba (MPC-PB) emitiu parecer pelo não provimento do recurso apresentado pelo diretor-presidente do Departamento de Água, Esgoto e Saneamento Ambiental de Sousa (DAESA), Inojosa Primeiro Neto, contra a decisão que julgou irregulares as contas da autarquia referentes ao exercício financeiro de 2022. O órgão também defendeu a manutenção da multa pessoal de R$ 2 mil aplicada ao gestor.
O recurso foi analisado após o Tribunal de Contas do Estado da Paraíba (TCE-PB) identificar uma série de irregularidades na prestação de contas do órgão. Entre os principais problemas apontados estão um déficit financeiro de aproximadamente R$ 1,37 milhão, inconsistências nos demonstrativos contábeis, ausência de informações sobre almoxarifado e patrimônio, atrasos no repasse de valores retidos de Imposto de Renda Retido na Fonte (IRRF) e Imposto Sobre Serviços (ISS), além de falhas relacionadas às contribuições previdenciárias.
Outro ponto que chamou a atenção dos órgãos de controle foi a ausência de servidores efetivos no quadro funcional do DAESA, que operava com profissionais comissionados e contratados temporariamente. Conforme o parecer do MPC-PB, a situação já havia sido alvo de recomendações nas prestações de contas dos exercícios de 2018, 2019, 2020 e 2021.
Ao recorrer da decisão, a defesa argumentou que algumas das falhas identificadas seriam de natureza documental e que determinados problemas haviam sido corrigidos posteriormente.
O Ministério Público de Contas, no entanto, entendeu que as providências adotadas após o exercício financeiro de 2022 não afastam as irregularidades constatadas naquele período.
Em relação ao déficit financeiro, o parecer destacou a diferença entre o Ativo Financeiro, de R$ 17.216,32, e o Passivo Financeiro, de R$ 1.388.421,38. Segundo a análise, o saldo bancário de R$ 1.348,25 não era suficiente para demonstrar o equilíbrio financeiro da autarquia.
O MPC-PB também manteve o apontamento referente a inconsistências no Balanço Patrimonial. O documento não apresentava, na coluna comparativa de 2021, o saldo de R$ 1.757.466,39 relativo ao almoxarifado. Para a análise técnica, documentos apresentados posteriormente não substituem os registros oficiais encaminhados aos sistemas do Tribunal de Contas.
O parecer também defendeu a manutenção das irregularidades relacionadas ao atraso no repasse de valores retidos de IRRF e ISS. Embora os recursos tenham sido recolhidos posteriormente, o entendimento foi de que a regularização tardia não elimina o descumprimento das obrigações no período analisado.
Na área previdenciária, a auditoria identificou R$ 29.623,69 em obrigações patronais ao Instituto Nacional do Seguro Social (INSS) que não foram empenhadas nem recolhidas durante o exercício de 2022.
O processo também apontou pagamentos mensais a pessoas identificadas como “Auxiliar de Serviços Diversos”, que totalizaram R$ 53.126,00 e foram considerados na análise da base de cálculo das obrigações previdenciárias.
O Ministério Público de Contas ainda defendeu a manutenção da representação à Receita Federal, especificamente em relação à omissão no recolhimento das contribuições previdenciárias referentes ao exercício analisado.
Assinado pela procuradora Sheyla Barreto Braga de Queiroz, em 17 de setembro de 2026, o parecer concluiu pelo conhecimento do recurso, mas recomendou que ele não fosse provido, mantendo-se o Acórdão AC1 TC 00959/26.
Em publicação posterior, o TCE-PB divulgou uma errata referente ao processo nº 03018/23, tornando sem efeito uma intimação publicada anteriormente. O procedimento trata da prestação de contas anual do DAESA relativa ao exercício financeiro de 2022.
O parecer do MPC-PB representa a manifestação do órgão ministerial no processo. A manutenção definitiva das penalidades depende da decisão do Tribunal de Contas sobre o recurso.