23°C 36°C
Sousa, PB
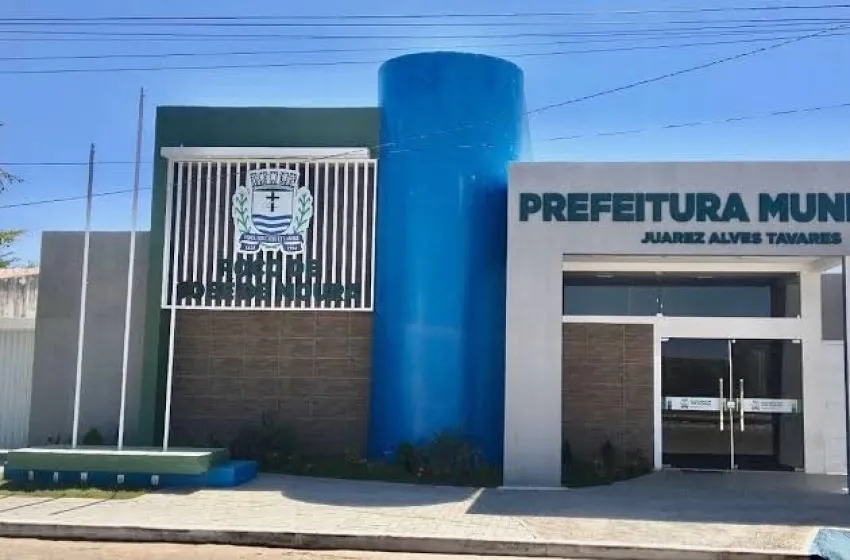
O Tribunal de Contas do Estado da Paraíba (TCE-PB) emitiu um alerta à Prefeitura de Poço de José de Moura, sob responsabilidade da prefeita Laís Raquel Dantas de Oliveira, após identificar 14 pontos que demandam medidas de prevenção e correção na gestão municipal.
O Alerta nº 01075/26, referente ao processo nº 00379/26, foi emitido em 2 de outubro pelo conselheiro André Carlo Torres Pontes e publicado nesta terça-feira (6). A medida faz parte do acompanhamento da administração municipal e busca prevenir possíveis impactos nos resultados orçamentários, financeiros e patrimoniais do município.
Entre os problemas apontados pelo TCE-PB estão a desatualização do valor venal utilizado para o cálculo do IPTU, além da ausência ou defasagem de procedimentos de fiscalização tributária e da falta de medidas para garantir a arrecadação do ISS.
O Tribunal também registrou que o município não realiza o protesto de títulos da dívida ativa e não dispõe de fiscal de tributos com certificação digital e-CPF.
O alerta também chama atenção para a necessidade de adequação da estrutura municipal às mudanças introduzidas pela Reforma Tributária, estabelecida pela Emenda Constitucional nº 132/2023.
Segundo o documento, a prefeitura ainda não teria implementado o Sistema Nacional de Gestão de Informações Territoriais (Sinter) e o Cadastro Imobiliário Brasileiro (CIB). Também foi apontada a inexistência de legislação que permita a atualização do IPTU por ato do Poder Executivo, conforme previsto na nova legislação.
Outro ponto destacado é a necessidade de adequação da Lei Orgânica Municipal às mudanças promovidas pela Reforma Tributária.
O TCE-PB apontou ainda que o município não teria promovido capacitação dos servidores sobre o IBS e a CBS, novos tributos previstos na Reforma Tributária.
Também foram identificadas pendências relacionadas à celebração de convênios para compartilhamento de cadastros fiscais e à adaptação dos sistemas municipais ao CNPJ Alfanumérico.
O Tribunal recomendou ainda a atualização da COSIP para COSISP, em conformidade com as alterações estabelecidas pela Emenda Constitucional nº 132.
O alerta não representa, por si só, uma condenação da gestão, mas funciona como medida de acompanhamento e prevenção, dando à administração municipal a oportunidade de adotar providências para corrigir as situações apontadas pelo órgão de controle.